
Понятие «ипотека» известно издавна, а его механизм с успехом на протяжении длительного времени применяется во многих странах, в том числе и в России, где ипотека существовала до 1917 г. До этого времени отечественное ипотечное кредитование базировалось на твердом законодательном фундаменте, множество элементов и положений которого были переняты и в нужном направлении развиты другими странами. Однако за время функционирования административно-командной экономики опыт российской дореволюционной ипотеки был утрачен и забыт, и, после 1990-х годов ХХ в., России приходится вновь внедрять механизмы ипотечного кредитования.
Современное понимание ипотеки в отечественной практике появилось с 1998 г. В этот период вышел первый государственный закон, регулирующий экономико-правовые отношения в рамках ипотечного договора и на современном этапе. В частности, основными правовыми актами, регулирующими вопросы ипотечного кредитования, являются Гражданский кодекс РФ и Федеральный закон N 102-ФЗ от 16 июля 1998 г. «Об ипотеке (залоге недвижимости)». Востребованное в данный период ипотечное кредитование простимулировало развитие экономики страны в целом, а именно рынок строительства жилой недвижимости, включая вторичный.
Анализируя основные процессы развития ипотечного кредитования в России, охватывающие сложный период с 1990 по 2010 г., авторами [2] условно определено четыре этапа развития рынка отечественной ипотеки.
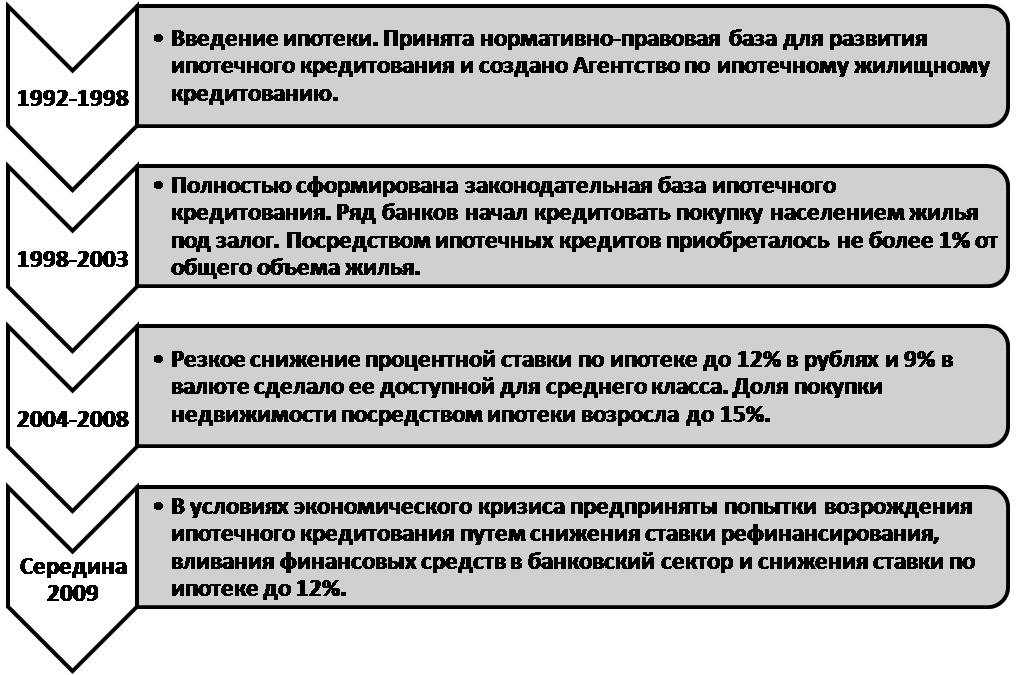
Рис. 1. Основные этапы развития ипотечного кредитования
На сегодняшний день ипотека является неотъемлемым элементом рыночной экономики. Это определяет актуальность темы ипотечного кредитования и на текущем этапе. Как одна из форм залога и привлечения денежных средств, ипотека решает не только важные экономические вопросы, но и социальные задачи. Первые связаны с возможностью привлечения необходимых финансовых ресурсов для развития производства и строительства недвижимости. Решение социальных задач заключается в возможности обеспечения относительно доступным жильем населения страны [1].
За первое полугодие 2017 г. российскими банками было предоставлено 423 486 ипотечных кредита на общую сумму 772 978 млн руб. (+16% после восстановительного подъема годом ранее, превысив рекордные показатели первых шести месяцев 2014-го г. (рис. 2)). При этом кредитный портфель достиг 4 670 841 млн руб. Рублевый ипотечный портфель увеличился на 194 340 млн руб., а валютный сократился на 16 654 млн руб.

Рис. 2. Динамика объемов ипотечного кредитования
После завершения госпрограммы субсидирования ставок по ипотеке на покупку жилья в новостройках, рынок продолжил расти вследствие падения цен на недвижимость и значительного снижения процентных ставок. Основной вклад в динамику ипотечного рынка внесли сделки с готовым жильем: в первом полугодии 2017-го года прирост выдач ипотеки на покупку вторичного жилья среди банков составил более 29%, в то время как выдачи на покупку первичного жилья упали на 1,4% [4].
Налицо рост влияния ипотечного кредитования на решение жилищных вопросов граждан, которое было обеспечено:
• постоянным снижением ставки кредитования;
• достаточным предложением на рынке недвижимости;
• постоянными ценами на жилье;
• стабилизировавшимися доходами населения;
• хорошей ликвидностью ведущих кредиторов.
Среднерыночная ставка по ипотечным кредитам достигла на 01.07.2017 своего исторического минимума в размере 11,1%, в том числе на первичном рынке – 10,7%, а на вторичном – 11,3%. В июле текущего года Агентство по ипотечному жилищному кредитованию впервые в истории установило однозначную процентную ставку для широкого круга рыночных заемщиков (9,75%), ставки по программам отдельных банков начинаются с 7,4–8%.
Вместе с тем, ряд банков, например, Альфа-Банк, не планируют в ближайшее время проводить политику снижения ставок и резко активизировать выдачу ипотеки, поскольку действующее предложение на рынке от Альфа-Банка и так достаточно конкурентоспособно. Помимо этого, уменьшение ипотечных ставок в 2018 г. возможно наряду со снижением ставок по депозитам, что может повлечь за собой отток вкладчиков, и на такой риск готовы идти далеко не все финансовые институты.
Однако ипотечные кредиты, выданные по льготной ставке, на 1 июля 2017 г. занимают значительную долю в портфелях банков. Наиболее высокая доля субсидированной ипотеки в портфеле ТКБ Банка (45,4%), свыше ¼ портфеля составляет льготная ипотека у «Россельхозбанка», Банка «Возрождение», «Абсолют Банка», Банка «Санкт-Петербург» и АК БАРС Банка.
У половины банков из топ-20 прирост выдачи ипотечных кредитов за анализируемый период составил не более 20%. Колоссальные темпы прироста объема ипотечных выдач вследствие эффекта низкой базы первых 6 месяцев 2016-го года показали «Банк УРАЛСИБ» (+548%) и «СМП Банк» (+737%), что позволило им войти в топ-20 по данному показателю. Лидером по темпу прироста выдач среди госбанков стал ВТБ (+31%), на втором месте – Сбербанк, более активно в сравнении с аналогичным периодом 2016 г. нарастивший объемы (+20% против +10%). Другие крупнейшие госбанки увеличивали выдачу ипотеки менее динамично. Значительно снизили объемы выдач ипотечных средств Банк «ФК Открытие» (-51%), ТКБ Банк (-54%) и «Связь Банк» (-61%).
В табл. 1 представим Высшую ипотечную лигу банков по итогам первого полугодия 2017 г.
Концентрация ипотечного рынка на Сбербанке сохраняется на прежнем уровне: 51% на 01.07.2017 г. против 50% на 01.07.2016 г. Доля пяти крупнейших банков с государственным участием в капитале (Сбербанк, ВТБ24, Россельхозбанк, ГПБ, ВТБ) в совокупном объеме выдачи также не претерпела существенных изменений и составила 81% против 80% годом ранее [5].
Несмотря на прирост выдачи ипотеки, сокращается число банков, выдающих ипотечные кредиты. Так, на 01.07.2017 г. число банков, занимающихся ипотечным кредитованием на первичном рынке, составило 423 участника (минус 76 организаций к прошлому периоду).
Таблица 1
Высшая ипотечная лига банков по итогам I полугодия 2017 г.

Снижение стоимости жилья и падение ставок по ипотечным кредитам укрепили тенденцию роста среднего размера ипотеки. Наиболее популярны по-прежнему ипотечные ссуды небольших размеров. Так, 62% выданных ссуд имеют размер до 3 млн руб. Среди предоставленных ипотечных кредитов с 18 до 19% выросла доля ссуд размером от 3 до 5 млн руб., с 5 до 7% – доля ссуд свыше 10 млн руб.
По срочности портфель выдачи ипотечных ссуд существенно не изменился. Большинство кредитов (примерно 63%) в первом полугодии 2017-го г. предоставлялись на срок от 10 до 20 лет. Второе место по объему выданных ипотечных средств по-прежнему принадлежит ссудам от 5 до 10 лет (17%), 12% кредитов выдано на срок от 20 до 25 лет.
Существенных изменений среди топ-5 регионов по выдаче ипотеки в анализируемом периоде не произошло. Столица сохранила лидирующие позиции по объему выданных ипотечных ссуд (103,2 млрд руб.), при этом прирост выдач в Москве (+22,3%) оказался выше, чем в среднем по стране (+16%). На втором месте по объему выдач – Московская область (61,2 млрд руб.), на третьем – Санкт-Петербург (52,1 млрд руб.). Тюменская область и Республика Татарстан заняли четвертое и пятое место, предоставив ипотечные кредиты в размере 37 и 25 млрд руб. соответственно.
Таким образом, в 2017 г. задана устойчивая тенденция увеличения спроса на ипотечное кредитование, что вызвано следующими ключевыми факторами:
- снижением стоимости жилья;
- финансовой стабильностью и устойчивостью, снижением рисков в экономике, что позволяет банкам активизировать кредитные операции;
- низкой доходностью динамики валютного курса, что влечет отток средств с данного сегмента и направляет их, в том числе, на ипотеку;
- снижением учетной ставки Центрального банка;
- государственными программами.
В текущем году снижение ставок по ипотеке привело к росту спроса населения на реструктуризацию и рефинансирование ипотечных кредитов, выданных в более ранние периоды по более высоким ставкам. С января по июль 2017 г. 56 банков рефинансировали права требования по ипотечному кредитованию на сумму 83,1 млрд руб. (+15% в сравнении с прошлым годом), продавая их другим организациям.
При этом банки охотно рефинансируют ипотечные ссуды, выданные конкурентами в период высоких ставок, что позволяет им привлечь заемщиков, уже погасивших часть задолженности. Однако своим клиентам в вопросах реструктуризации или рефинансирования банки идут навстречу неохотно, поскольку это снижает уровень маржи, заложенный в кредитный продукт. Реструктуризация кредита своего клиента оказывает давление и на капитал банка, увеличивая коэффициент резервирования [4, 5].
Эксперты отмечают, что с учетом объема ипотечных кредитов, выданных в периоды более высоких ставок, и ожиданий по дальнейшему снижению стоимости ипотеки в среднесрочной перспективе сохранится потенциал наращивания портфелей банков за счет рефинансирования [4].
Основные прогнозы, формулируемые экспертами на 2018 г., касаются преимущественно процентной ставки. По мнению многих, она продолжит падать и остановится на уровне в 7–8% годовых, чему в большей мере поспособствует возобновление программы государственной поддержки ипотеки и низкие ожидания инфляции в размере 4–5% в год.
Однако, несмотря на падение ипотечных ставок ниже исторических минимумов, их уровень остается высоким по сравнению с развитыми странами. Наряду со стоимостью ипотеки, ограничителем роста ипотечного рынка в долгосрочной перспективе станут реальные доходы населения, стагнация которых не позволит широким слоям населения в будущем массово улучшать жилищные условия с помощью заемных средств. Но в ближайшие годы ожидается рост ипотечного кредитования, обусловленный укреплением финансовой стабильности в нашей стране, наличием программ господдержки, а также удачно сложившимися макроэкономическими факторами.